Ranchi: सुबह की पहली किरण के साथ जब रांची के डेली मार्केट में रेहड़ी-पटरी वाले अपनी दुकानें सजाते हैं या हजारीबाग व गिरिडीह के बुनकर अपने करघे पर धागे पिरोते हैं, तो उनकी आंखों में केवल मेहनत का पसीना नहीं, बल्कि आत्मनिर्भरता का एक अटूट सपना भी चमकता है। लेकिन शाम ढलते ही इस कड़ी मेहनत की कमाई का एक बड़ा हिस्सा निजी साहूकारों और भारी ब्याज वसूलने वाले बिचौलियों की जेब में चला जाता है। आजादी के सात दशक और झारखंड निर्माण के दो दशकों से अधिक समय बीतने के बाद भी प्रदेश की एक बड़ी आबादी पारंपरिक बैंकिंग की चौखट तक नहीं पहुंच पाई है। कई लोग धार्मिक मान्यताओं के चलते ब्याज (सूद) के लेन-देन से परहेज करते हैं, तो कई लोग चक्रवृद्धि ब्याज के डर से औपचारिक बैंकों से दूर रहते हैं।
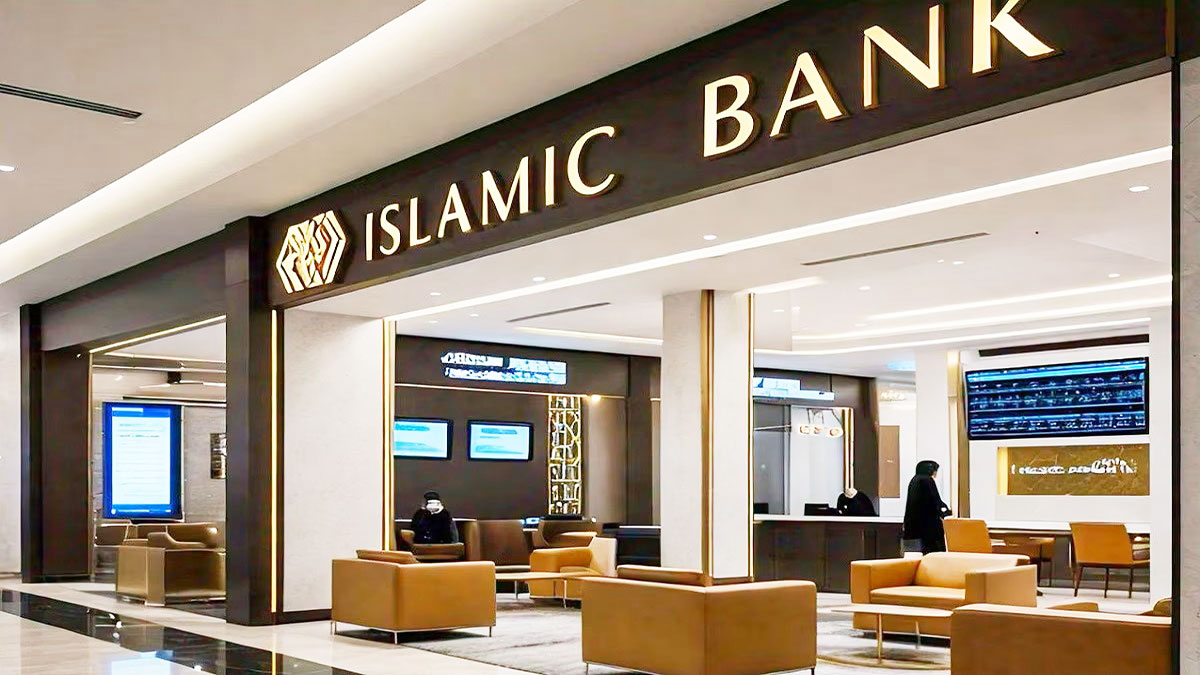
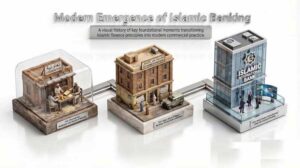 इस बीच, पूरे देश में एक ऐसी वित्तीय व्यवस्था की चर्चा तेजी से जोर पकड़ रही है जो न केवल शोषण से मुक्ति दिलाती है, बल्कि हर तबके के लिए विकास के समान अवसर भी उपलब्ध कराती है और वह है नैतिक व ब्याज-मुक्त वित्तीय प्रणाली। इसे आम बोलचाल में इस्लामिक बैंकिंग या एनबीएफसी (Non-Banking Financial Company) मॉडल अर्थात गैर-बैंकिंग वित्तीय कंपनी कहा जाता है। यदि झारखंड इस मॉडल को खुले दिल और सकारात्मक नीतियों के साथ अपनाता है, तो यह राज्य के आर्थिक रूप से कमजोर और उपेक्षित वर्गों के लिए उम्मीद की एक नई किरण साबित हो सकता है।
क्या है इस्लामिक बैंकिंग या एनबीएफसी मॉडल
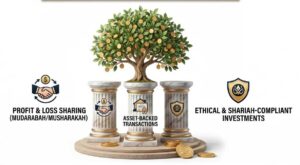
अक्सर लोग ‘इस्लामिक बैंकिंग’ को केवल धार्मिक चश्मे से देखते हैं, जबकि इसका मूल स्वरूप पूरी तरह नैतिक, पारदर्शी और सामाजिक न्याय पर टिका है। यह एक ऐसी व्यवस्था है जो व्यक्ति को कर्जदार नहीं, बल्कि अपना साझीदार मानती है। इसके बुनियादी स्तंभ समाज को जोड़ने और संवारने वाले हैं:
- शून्य ब्याज (सूद की पूर्ण मनाही): यहां किसी भी ऋण पर ब्याज नहीं वसूला जाता और न ही बचत पर तयशुदा ब्याज दिया जाता है। पूंजी को लाभ कमाने का जरिया बनाने के बजाय मानवीय श्रम और वास्तविक व्यवसाय से जोड़ा जाता है।
- नफा और नुकसान की साझीदारी (Profit & Loss Sharing): पारंपरिक बैंकों में चाहे कारोबारी को घाटा हो, उसे तय ब्याज चुकाना ही पड़ता है। इसके विपरीत, इस मॉडल में वित्तीय संस्थान और उद्यमी व्यावसायिक लाभ व हानि को तय अनुपात में साझा करते हैं। यह व्यवस्था संकट के समय कारोबारी को दिवालिया होने से बचाती है।
- सट्टेबाजी और भारी जोखिम पर रोक: यहां पैसे से पैसे बनाने वाले सट्टे, लॉटरी या गैर-भरोसेमंद सौदों में निवेश पूरी तरह प्रतिबंधित रहता है। इससे वित्तीय स्थिरता बनी रहती है।
- सकारात्मक व नैतिक निवेश: इस व्यवस्था का पैसा केवल जनकल्याणकारी और समाजोपयोगी कार्यों में ही लगाया जा सकता है। शराब, नशीले पदार्थ, हथियार या पर्यावरण को नुकसान पहुंचाने वाले व्यवसायों में निवेश की सख्त मनाही होती है।
 देश का प्रेरणास्रोत केरल का ‘चेरामन मॉडल’
 देश का प्रेरणास्रोत केरल का ‘चेरामन मॉडल’
भारत में पूर्ण बैंकिंग लाइसेंस के लिए कड़े नियम हैं, लेकिन देश के जागरूक राज्यों ने कानून की परिधि में रहकर इसका बेहद सकारात्मक और व्यावहारिक रास्ता खोज निकाला है। इसका सबसे जीवंत और प्रेरणादायी उदाहरण केरल है।
केरल सरकार ने अपने औद्योगिक विकास निगम (KSIDC) की भागीदारी के साथ ‘चेरामन फाइनेंशियल सर्विसेज लिमिटेड’ (Cheraman Financial Services Ltd) की नींव रखी। यह संस्था भारतीय रिजर्व बैंक (RBI) के गैर-बैंकिंग वित्तीय कंपनी (NBFC) नियमों के तहत पूर्णतः पंजीकृत है। केरल ने दुनिया को दिखाया कि कैसे खाड़ी देशों में काम करने वाले भारतीयों की गाढ़ी कमाई और स्थानीय नागरिकों की बचत को एक साथ लाकर बिना ब्याज के सामाजिक बुनियादी ढांचे, आधुनिक अस्पतालों, स्वच्छ सौर ऊर्जा और उभरते हुए युवा स्टार्टअप्स में निवेश किया जा सकता है।
इसी तरह गुजरात, महाराष्ट्र और कर्नाटक में दशकों से चल रही शरिया-अनुपालक क्रेडिट कोऑपरेटिव सोसाइटियों ने लाखों रेहड़ी-पटरी वालों, कारीगरों और विधवा महिलाओं को बिना ब्याज का ऋण देकर उनके पैरों पर खड़ा किया है। यह मॉडल साबित करता है कि जब मंशा जनकल्याण की हो, तो नियम कभी रुकावट नहीं बनते।
 झारखंड की जमीनी हकीकत और बदलाव की असीम संभावनाएं
 झारखंड की जमीनी हकीकत और बदलाव की असीम संभावनाएं
झारखंड अपनी समृद्ध खनिज संपदा और जीवंत सांस्कृतिक विविधता के लिए जाना जाता है। राज्य की कुल आबादी का लगभग 14.5% हिस्सा मुस्लिम समुदाय से है, जबकि एक बहुत बड़ा हिस्सा आदिवासी, दलित और पिछड़े वर्गों का है। गांवों और कस्बों में आज भी निजी महाजन 5 से 10 फीसदी मासिक (यानी 60 से 120 फीसदी सालाना) की दर से ब्याज वसूलते हैं। इस पृष्ठभूमि में एक नैतिक, ब्याज-मुक्त वित्तीय संस्थान झारखंड की तस्वीर बदल सकता है:
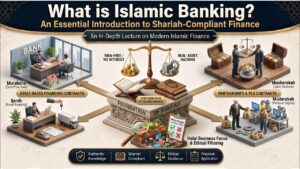
- छोटे व्यापारियों और दस्तकारों को जीवनदान:धनबाद के कोयलांचल, जमशेदपुर के लौह कारीगर, जमशेदपुर-रांची के ऑटो चालक और गिरिडीह के अभ्रक-हस्तशिल्प मजदूर जब अपना काम बढ़ाने की सोचते हैं, तो उन्हें पूंजी की जरूरत होती है। ‘मुराबाहा’ (कॉस्ट-प्लस फाइनेंसिंग) जैसे मॉडल के तहत संस्थान उन्हें नकद कर्ज देने के बजाय आवश्यक उपकरण या कच्चा माल खरीदकर आसान किस्तों में दे सकता है। इससे बिचौलियों का खात्मा होगा और छोटे व्यापारी कर्ज के जाल में फंसे बिना आगे बढ़ सकेंगे।
- अन्नदाता किसानों की समृद्धि:झारखंड का किसान मुख्य रूप से मानसून और वनोपज पर निर्भर रहता है। सूखे या प्राकृतिक आपदा के समय बैंकों का ब्याज किसानों के आत्मसम्मान को तोड़ देता है। इस्लामिक वित्त का ‘सलाम’ अनुबंध किसानों को फसल बुवाई के समय अग्रिम भुगतान उपलब्ध कराता है, जिससे फसल तैयार होने पर उचित मूल्य पर उसकी बिक्री सुनिश्चित होती है और किसान पर कोई ब्याज का बोझ नहीं चढ़ता।
- मातृशक्ति और स्वयं सहायता समूहों का उदय:गांव-देहात में दीदी बाड़ी योजना और महिला स्वयं सहायता समूह (SHG) अद्भुत काम कर रहे हैं। यदि इन कर्मठ महिलाओं को बिना ब्याज की वित्तीय सहायता मिले, तो वे सिलाई, मुर्गी पालन, लाख की चूड़ियां और जैविक खेती जैसे गृह उद्योगों को बड़े पैमाने पर ले जा सकती हैं।
- घरों में बंद पूंजी का राज्य निर्माण में उपयोग:सूद से बचने के कारण राज्य के हजारों परिवारों का पैसा या तो बैंक खातों में बिना उपयोग पड़ा रहता है या आलमारियों में बंद रहता है। ब्याज-मुक्त एनबीएफसी या सहकारी संस्था बनने से यह विशाल पूंजी औपचारिक अर्थव्यवस्था का हिस्सा बनेगी और झारखंड के स्कूल, अस्पताल और सड़कों के निर्माण में काम आएगी।
 सर्वसमावेशी सोच, सबके लिए खुला है यह द्वार
 सर्वसमावेशी सोच, सबके लिए खुला है यह द्वार
इस मॉडल की सबसे खूबसूरत बात यह है कि यह किसी जाति, धर्म या मजहब की सीमाओं में बंधा नहीं है। आज ब्रिटेन, सिंगापुर और यूरोप के बड़े बैंकों में गैर-मुस्लिम ग्राहक भी इस पारदर्शी प्रणाली को अपना रहे हैं क्योंकि इसमें छिपे हुए शुल्क (Hidden Charges) और धोखेबाजी की कोई गुंजाइश नहीं होती। झारखंड का कोई भी मेहनतकश नागरिक, चाहे वह किसी भी पृष्ठभूमि से हो, इस व्यवस्था का लाभ उठाकर सम्मानजनक जीवन जी सकता है।
एक नए सवेरे की ओर झारखंड
झारखंड के सामने आज एक ऐतिहासिक अवसर है। कानूनी अड़चनों का इंतजार करने के बजाय राज्य सरकार केरल की तर्ज पर राज्य स्तरीय वित्तीय निगम की पहल कर सकती है या मल्टी-स्टेट को-ऑपरेटिव सोसाइटियों को प्रोत्साहन दे सकती है। यह केवल बैंक खोलने का मसला नहीं है, बल्कि हाशिए पर खड़े अंतिम व्यक्ति को आर्थिक आजादी और मानवीय सम्मान दिलाने का महायज्ञ है। यदि झारखंड इस दिशा में कदम बढ़ाता है, तो वह न केवल अपने लाखों नागरिकों को सूदखोरी से मुक्ति दिलाएगा, बल्कि पूरे पूर्वी भारत के लिए समावेशी विकास का एक नया प्रकाशस्तंभ बनेगा।